ECONOMIA
Comprar ou esperar? Itaú BBA vê alta de 43% nesta ação, mas pede cautela por conta de investigação
O Itaú BBA reduziu o preço-alvo da Iochpe-Maxion (MYPK3) de R$ 14 para R$ 13 ao fim de 2026, mas…
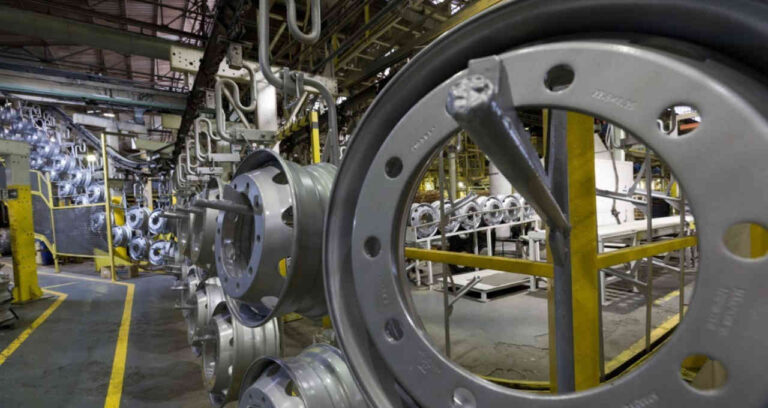
O Itaú BBA reduziu o preço-alvo da Iochpe-Maxion (MYPK3) de R$ 14 para R$ 13 ao fim de 2026, mas manteve a recomendação de compra. O novo valor representa um potencial de valorização de 42,7% sobre a cotação de R$ 9,11 usada como referência no relatório divulgado nesta terça-feira (29).
Apesar desse espaço para alta, o banco recomenda cautela no curto prazo. A recuperação da demanda por veículos comerciais na América do Norte e a melhora gradual das margens favorecem a companhia, mas a investigação concorrencial em andamento na Alemanha pesa sobre a avaliação dos investidores.
Está sendo investigado uma suspeita de descumprimento das regras de concorrência na venda de rodas de alumínio para veículos leves, envolvendo a Maxion Wheels Holding GmbH, controlada indireta da Iochpe-Maxion na Alemanha. A apuração é conduzida pelo Bundeskartellamt, a autoridade alemã de defesa da concorrência.
“Dada a visibilidade limitada sobre o potencial impacto financeiro, acreditamos que a incerteza relacionada à investigação pode limitar o espaço para valorização no curto prazo”, afirmam os analistas.
Por que o Itaú BBA cortou o preço-alvo?
A redução de 7,1% no preço-alvo decorre principalmente de ajustes nas premissas de capital de giro – os recursos necessários para financiar a operação – e de geração de caixa.
O banco também diminuiu a projeção de lucro líquido para 2026 em 17,9%, de R$ 269 milhões para R$ 221 milhões, sobretudo por despesas financeiras acima do esperado.
As revisões operacionais foram menores. A estimativa de receita líquida deste ano caiu 1%, para R$ 15,79 bilhões, enquanto a previsão de Ebitda, indicador de resultado operacional, recuou 3,1%, para R$ 1,64 bilhão. A margem Ebitda projetada passou de 10,6% para 10,4%.
Para 2027, o BBA elevou a previsão de receita em 0,7%, para R$ 17,06 bilhões, e reduziu a de Ebitda em 0,5%, para R$ 1,81 bilhão. A expectativa de lucro permaneceu próxima de R$ 332 milhões.
As projeções não incluem eventuais desembolsos ou passivos decorrentes da investigação na Alemanha. Segundo os analistas, as informações disponíveis ainda são insuficientes para dimensionar uma possível multa.
Ação barata, mas com um obstáculo no caminho
Nas contas do Itaú BBA, a Iochpe negocia a aproximadamente quatro vezes o lucro estimado para 2027. Embora considere esse patamar atrativo, o banco avalia que a investigação pode impedir uma reavaliação significativa da ação no curto prazo.
Por isso, mesmo mantendo a recomendação de compra, a orientação imediata do relatório é esperar. Uma maior clareza sobre o caso seria o principal gatilho para melhorar a percepção dos investidores.
Enquanto isso, a recuperação da demanda por veículos comerciais na América do Norte segue sustentando o crescimento da receita e a expansão das margens da companhia.
Para o terceiro trimestre de 2026, o BBA projeta receita de R$ 4,1 bilhões e margem Ebitda de 10,9%. Além dos desdobramentos da investigação, o ritmo de recuperação da demanda por veículos pesados nos Estados Unidos estará no radar.
Uma retomada global mais forte poderia levar a resultados superiores aos estimados. Já a manutenção dos juros elevados por mais tempo ou uma alta expressiva dos combustíveis poderia pressionar a demanda e, consequentemente, a receita da Iochpe.
Perguntas frequentes
Respostas institucionais sobre esta cobertura, fontes e limites editoriais.
- Sobre o que trata “Comprar ou esperar? Itaú BBA vê alta de 43% nesta…”?
- O Itaú BBA reduziu o preço-alvo da Iochpe-Maxion (MYPK3) de R$ 14 para R$ 13 ao fim de 2026, mas manteve a recomendação de compra. O novo valor representa um potencial de valorização de 42,7% sobre…
- Por que o Itaú BBA cortou o preço-alvo?
- A redução de 7,1% no preço-alvo decorre principalmente de ajustes nas premissas de capital de giro – os recursos necessários para financiar a operação – e de geração de caixa. O banco também diminuiu a projeção de lucro líquido para 2026 em…
- O que a matéria explica sobre “Ação barata, mas com um obstáculo no caminho”?
- Nas contas do Itaú BBA, a Iochpe negocia a aproximadamente quatro vezes o lucro estimado para 2027. Embora considere esse patamar atrativo, o banco avalia que a investigação pode impedir uma reavaliação significativa da ação no curto prazo. Por isso, mesmo mantendo…
- Quem edita o conteúdo do Estrato Agro?
- A cobertura é produzida e revisada pela equipe editorial do Estrato Agro, com editor-chefe responsável pela linha editorial. Conheça a redação em https://agro.estrato.cc/equipe/.
- Quais fontes o Estrato prioriza?
- Priorizamos fontes primárias (órgãos oficiais, balanços, estudos revisados, documentos públicos) e cruzamos informações antes da publicação, conforme a política editorial.
- Como solicitar correção de uma matéria?
- Envie o pedido pela página de Correções (https://agro.estrato.cc/correcoes/) ou Contato (https://agro.estrato.cc/contato/). Erros materiais são corrigidos com registro da atualização.
- O conteúdo constitui aconselhamento profissional?
- Não. As matérias têm caráter informativo e jornalístico. Decisões financeiras, de saúde, jurídicas ou educacionais devem considerar profissionais habilitados e a sua situação particular.
- Onde acompanhar a política editorial do Estrato Agro?
- Metodologia, ética e transparência estão em https://agro.estrato.cc/metodologia/, https://agro.estrato.cc/etica-editorial/ e https://agro.estrato.cc/politica-editorial/.